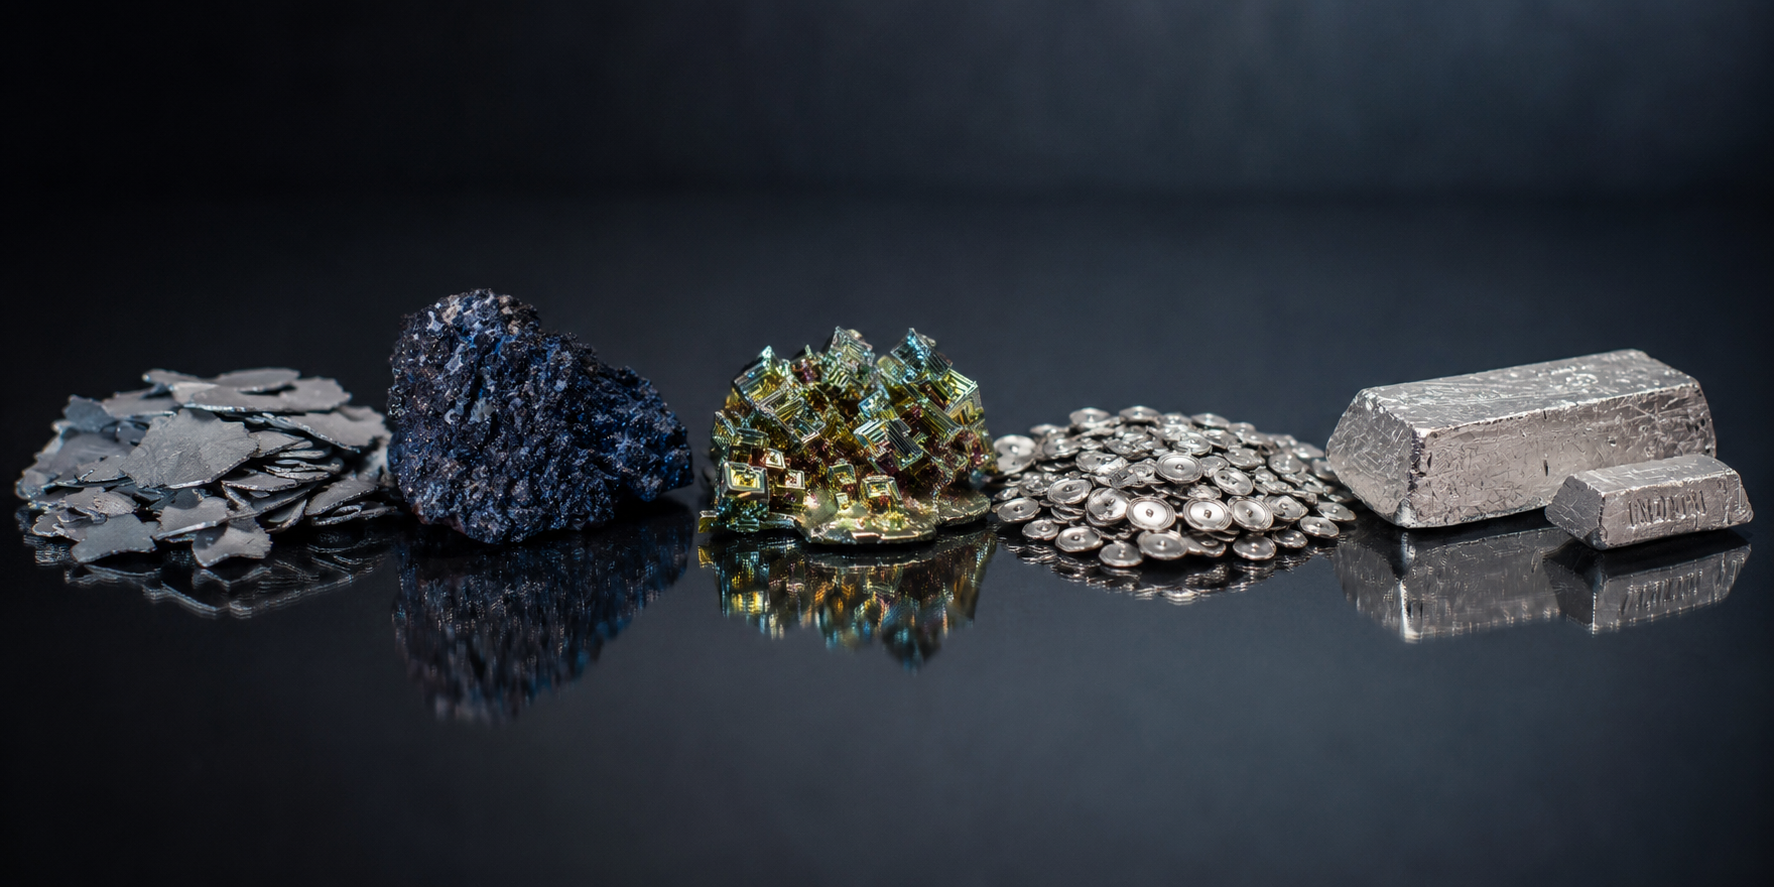
Strategische Industriemetalle sind die unsichtbare Grundlage von Halbleitern, KI-Infrastruktur, Luft- und Raumfahrt, Elektromobilität und Verteidigungstechnologie. Physisch. Selten. Außerhalb des Bankensystems.
Während frühere Technologien nur wenige Elemente benötigten, erfordern moderne Hochtechnologien eine Vielzahl spezialisierter Metalle — oft in kleinsten Mengen, aber ohne Alternative. Ein modernes Smartphone enthält mehr als 60 verschiedene Elemente. Ein Hochleistungschip, ein Satellit oder ein Flugzeugtriebwerk sind ohne strategische Spezialmetalle schlicht nicht herstellbar.
Viele dieser Metalle entstehen lediglich als Nebenprodukt anderer Förderungen — das Angebot lässt sich nicht beliebig ausweiten, unabhängig davon wie stark die Nachfrage steigt. Im Gegensatz zu Gold werden Industriemetalle in Technologieprodukten verbraucht und gelangen oft nicht vollständig in den Wirtschaftskreislauf zurück. Das schafft strukturelle Angebotsengpässe, die sich mit fortschreitender Technologisierung verstärken.
Gallium, Germanium und Indium sind unverzichtbare Grundstoffe moderner Chips und KI-Prozessoren. Ohne sie kein GPT, kein autonomes Fahren, keine KI-Infrastruktur.
Rhenium in Turbinenschaufeln, Hafnium in Hochtemperaturlegierungen, Iridium in Zündkerzen. Präzision, die Leben rettet — und ohne diese Metalle undenkbar wäre.
Hochleistungsbatterien, Elektromotoren und Ladesysteme der nächsten Generation benötigen Spezialmetalle in einem Umfang, den die Welt bisher nicht kannte.
Radaranlagen, Satelliten, gelenkte Munition, Nachtsichtsysteme — strategische Metalle sind für westliche Verteidigungsfähigkeit sicherheitsrelevant geworden.
Die Energiewende benötigt Germanium für Hochleistungs-Solarzellen und Indium für Dünnschichttechnologien. Glasfasernetze der Zukunft wären ohne diese Metalle nicht realisierbar.
Hochpräzise Diagnose- und Therapiegeräte, Elektroden, Beschichtungen und Spezialkomponenten — Iridium, Ruthenium und ausgewählte Technologiemetalle ermöglichen Anwendungen, die höchste Stabilität und Präzision verlangen.
Was lange als technisches Nischenthema galt, ist zum geopolitischen Brennpunkt geworden. China kontrolliert die Produktion zentraler Technologiemetalle in einem Ausmaß, das westliche Industrien in eine strukturelle Abhängigkeit geführt hat.
Im Juli 2023 führte China Exportlizenzen für Gallium und Germanium ein — mit sofortiger Wirkung. Im August 2023 gingen die Exporte dieser Metalle auf nahezu null zurück. Der Galliumpreis stieg in Europa um 68 Prozent, Germanium um über 20 Prozent. Im Dezember 2024 eskalierte China weiter und verhängte ein vollständiges Exportverbot dieser Metalle in die USA — eine direkte Reaktion auf US-Halbleitersanktionen. Im Februar 2025 folgten Exportbeschränkungen auf Wolfram.
Die USA decken 100 Prozent ihres Galliumbedarfs durch Importe. Es gibt keine eigene Produktion. China kontrolliert 80 bis 98 Prozent der weltweiten Gallium- und Germaniumproduktion. Lieferkettensicherheit, technologische Souveränität, Halbleiterproduktion, KI-Infrastruktur und Verteidigungsindustrie sind direkt betroffen. Strategische Industriemetalle sind längst nicht mehr nur Rohstoffe — sie sind Hebel geopolitischer Macht.
China macht den Zugang zu kritischen Rohstoffen zunehmend zum geopolitischen Instrument: Exportlizenzen, Exportverbote, Priorisierung der eigenen Industrie, mögliche Strafzölle oder administrative Verzögerungen. Was heute noch lieferbar ist, kann morgen knapp, teuer oder nur noch mit Genehmigung verfügbar sein.
Ein physisches Lager strategischer Hightech-Metalle in Europa ist deshalb mehr als eine Wertanlage. Es ist ein realer Versorgungsbaustein. Wenn Lieferketten stocken, können europäische Industrieunternehmen Material benötigen, das sofort verfügbar ist. Für die Industrie ist ein Preisaufschlag häufig günstiger als ein Produktionsstillstand. Verkäufe erfolgen selbstverständlich nur nach Abstimmung mit den jeweiligen Eigentümern/Investoren.
Ein privates Metalllager außerhalb Chinas bedeutet: Wenn Exportgenehmigungen ausbleiben, Lieferketten gedrosselt werden oder politische Spannungen zunehmen, ist physisch verfügbares Material in Europa ein strategischer Vorteil — unabhängig von Hafenstaus, Exportquoten oder Entscheidungen in Peking.
Entsteht echte Knappheit, zählt nicht der theoretische Börsenpreis, sondern verfügbare Ware in industrietauglicher Qualität. Industrieunternehmen zahlen in solchen Phasen eher einen Aufschlag, als Produktionslinien stillstehen zu lassen. Genau hier kann sich der Wert physisch gehaltener Metalle realisieren.
Das Metall im Liechtensteinischen Lager ist Eigentum der Anleger — und zugleich reale Substanz, die industriell gebraucht wird. Über den Handelspartner kann Material bei Bedarf direkt in die verarbeitende Industrie fließen. Jede Verfügung erfolgt nur mit Zustimmung des jeweiligen Investors.
Jedes dieser Metalle ist in spezifischen Hochtechnologieanwendungen unverzichtbar — oft ohne jede Alternative. Ihre Weltmärkte sind gemessen an klassischen Rohstoffen extrem klein. Bereits geringe Nachfrageveränderungen können deutliche Auswirkungen auf Verfügbarkeit und Preis haben.
Gallium ist die Grundlage von Galliumnitrid- und Galliumarsenid-Halbleitern — entscheidend für 5G-Basisstationen, Hochfrequenztechnik, Radar, Leistungselektronik, LEDs, Laser und Spezial-Solarzellen. China dominiert die Primärproduktion; das Metall fällt überwiegend als Nebenprodukt der Aluminiumgewinnung an und lässt sich nicht beliebig hochfahren.
Indiumzinnoxid ist die transparente, leitfähige Schicht auf nahezu jedem modernen Touchscreen, Smartphone-Display und Flachbildschirm. Hinzu kommen Dünnschicht-Solarzellen, Speziallote und Halbleiteranwendungen. Indium entsteht fast ausschließlich als Nebenprodukt der Zinkgewinnung — das Angebot folgt daher nicht einfach der Nachfrage.
Germanium ist ein Schlüsselmetall für Glasfasernetze, Infrarotoptik, Wärmebildsysteme, Nachtsichttechnik und Hochleistungs-Solarzellen für Satelliten. Es fällt überwiegend als Nebenprodukt der Zink- und Kohleverarbeitung an. China kontrolliert einen großen Teil der Produktion und nutzt Exportgenehmigungen bereits als geopolitisches Instrument.
Hafnium ist unverzichtbar in modernen Mikroprozessoren, Hochtemperaturkeramiken, Speziallegierungen und Beschichtungen. In Luft- und Raumfahrt sowie Verteidigung wird es wegen seiner Temperatur- und Korrosionsbeständigkeit geschätzt. Hafnium entsteht praktisch nur als Nebenprodukt der Zirkoniumraffination — ein winziger Markt mit hoher strategischer Bedeutung.
Rhenium gehört zu den seltensten industriell genutzten Metallen. In Nickelbasis-Superlegierungen für einkristalline Turbinenschaufeln moderner Jet-Triebwerke erhöht es Temperaturfestigkeit und Lebensdauer. Es fällt überwiegend als Nebenprodukt der Molybdän- und Kupferproduktion an; ein großer Teil der Nachfrage kommt aus Luft- und Raumfahrt.
Ruthenium wird in Festplatten und Datenspeichern, elektrischen Kontakten, Widerständen, Beschichtungen, chemischer Katalyse und elektrochemischen Anwendungen eingesetzt. Es verbessert Härte, Korrosionsbeständigkeit und Leitfähigkeit. Der Markt ist extrem klein; Ruthenium entsteht fast nur als Nebenprodukt der Platin- und Nickelproduktion.
Iridium ist eines der knappsten industriell genutzten Metalle. Es wird in Hochtemperaturtiegeln, Zündkerzen, Elektroden, Speziallegierungen, Luft- und Raumfahrt, Präzisionsindustrie und PEM-Elektrolyse für grünen Wasserstoff eingesetzt. Besonders kritisch: Iridium entsteht nur als seltenes Nebenprodukt der Platinförderung und ist kaum kurzfristig skalierbar.
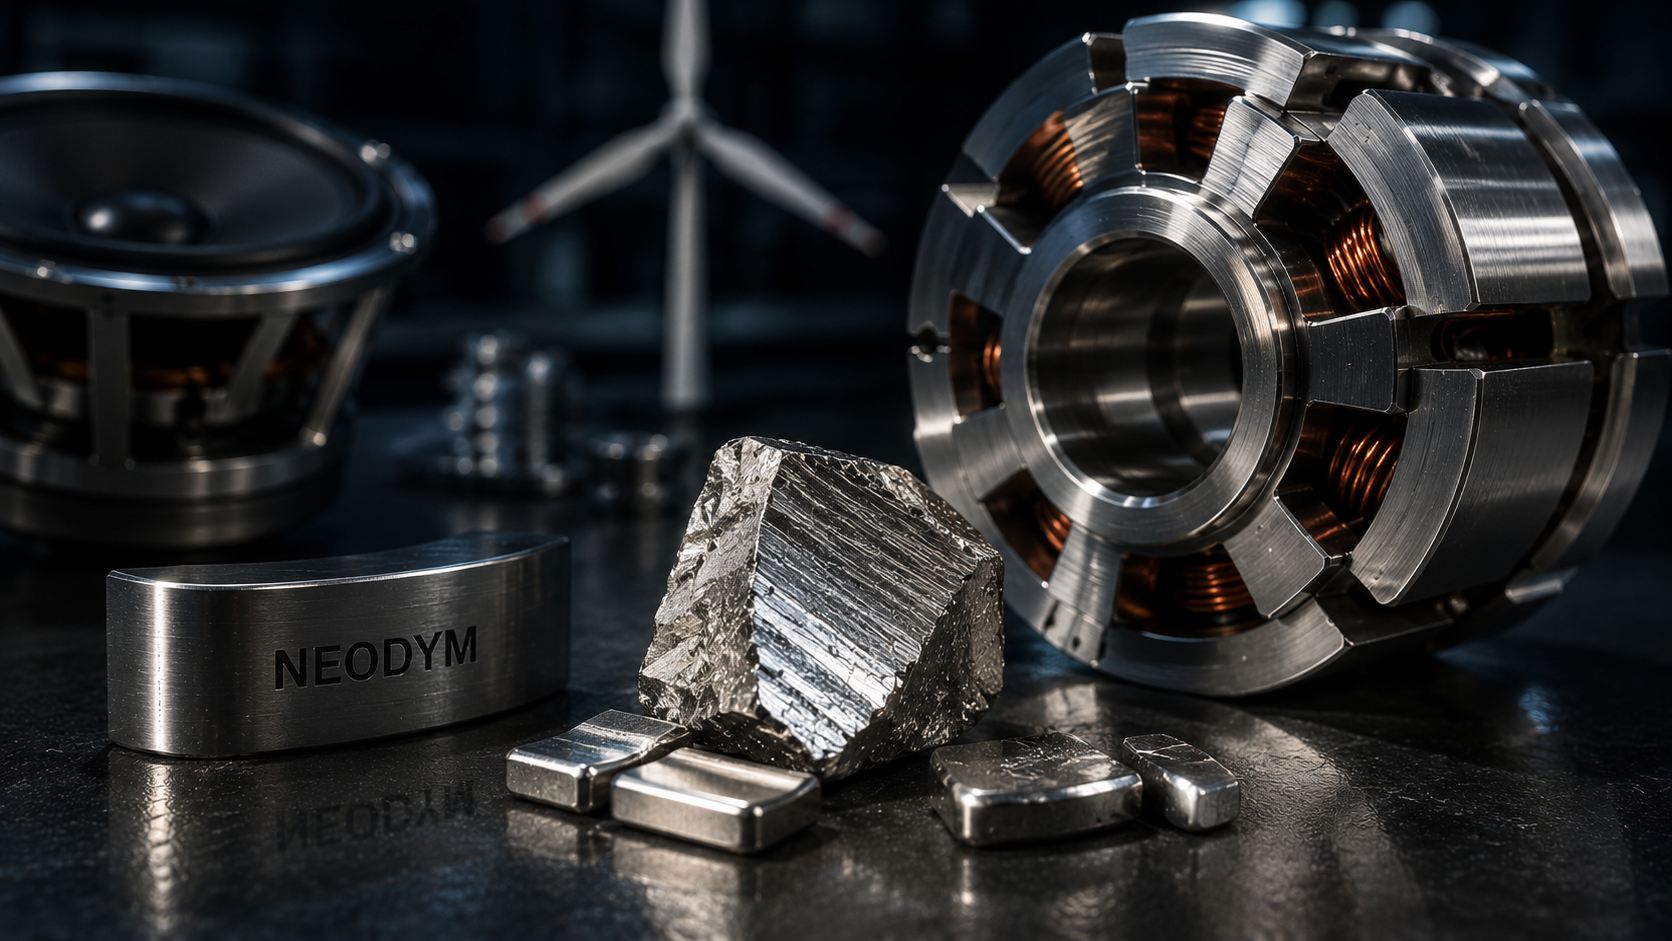
Neodym ist der wichtigste Rohstoff für Permanentmagnete der nächsten Generation — unverzichtbar für Elektromotoren in Hybrid- und Elektrofahrzeugen, Windkraftgeneratoren, Robotik, Festplattenantriebe und Lautsprecher. Ohne Neodym keine Energiewende im heutigen Maßstab. China dominiert Förderung, Trennung und Verarbeitung der Seltenen Erden.
Bei strategischen Technologiemetallen ist nicht nur die absolute Menge entscheidend, sondern die Kombination aus Nebenprodukt-Charakter, geopolitischer Konzentration und industrieller Unverzichtbarkeit. Viele dieser Märkte sind so klein, dass bereits zusätzliche Nachfrage aus KI, Wasserstoff, Verteidigung, Luftfahrt oder Energiewende deutliche Preis- und Verfügbarkeitsbewegungen auslösen kann.
Reines Nebenprodukt der Aluminiumraffination. Exportlizenzen seit 2023 zeigen, wie schnell Verfügbarkeit politisch gesteuert werden kann.
Extrem kleines Nebenprodukt der Platinförderung. PEM-Elektrolyse für Wasserstoff kann den Markt strukturell überfordern.
Der Markt ist winzig. Nachfrage aus Chips, Luftfahrt, Raketen-/Rüstungstechnik und Hochtemperaturanwendungen trifft auf starres Angebot.
Hochleistungsmagnete sind das Nadelöhr für Windkraft, Elektromotoren, Robotik und Automatisierung. Die Lieferkette bleibt stark chinesisch geprägt.
| Metall | Förderung / Primärproduktion heute | Verbrauch heute | Nachfrage bis 2030/2040 | Engpasslogik |
|---|---|---|---|---|
| Gallium | ca. 760 t/Jahr globale Produktion; China-Anteil bei der Primärproduktion ca. 98%. | Halbleiter, GaN/GaAs, 5G, Radar, LEDs, Leistungselektronik. | 2030e in kritischen Anwendungen grob 4–6x höherer Bedarf möglich. | Nebenprodukt + China-Kontrolle + Exportlizenzen. |
| Indium | Überwiegend Nebenprodukt der Zinkgewinnung; Angebot nur begrenzt direkt steuerbar. | ITO-Schichten für Displays/Touchscreens, Dünnschicht-PV, Speziallote. | Stabil bis steigend durch Displays, Sensorik, Photovoltaik und Spezialelektronik. | Zink-Nebenprodukt; Recycling wichtig, aber nicht ausreichend für Technologieschub. |
| Germanium | Kleiner Markt; Nebenprodukt aus Zink- und Kohleverarbeitung; China sehr bedeutend. | Glasfaser, Infrarotoptik, Nachtsicht, Satelliten-Solarzellen. | Steigend durch Glasfaserausbau, Verteidigung, Raumfahrt und Wärmebildtechnik. | China-Abhängigkeit + Exportkontrollen + stark sicherheitsrelevante Anwendungen. |
| Hafnium | praktisch keine eigenen Hafnium-Minen; Gewinnung fast nur aus Zirkoniumraffination. | Mikroprozessoren, Hochtemperaturlegierungen, Luftfahrt, Rüstung, Kerntechnik. | 2030e 5–7x Nachfrageüberhang in Technologieszenarien möglich. | Winziger Nebenproduktmarkt: Angebot wächst nicht automatisch mit Nachfrage. |
| Rhenium | Sehr kleine Jahresproduktion; Nebenprodukt aus Molybdän/Kupfer. | Jet-Turbinen, Superlegierungen, Raumfahrt, Katalyse. | Abhängig von Flugzeugbau, Triebwerksgenerationen und Verteidigungsausgaben. | Luftfahrtqualität lässt sich nicht beliebig substituieren. |
| Ruthenium | Sehr kleiner Markt; Nebenprodukt aus Platin-/Nickelproduktion. | Festplatten, Kontakte, Widerstände, Beschichtungen, Katalyse. | Steigend möglich durch Datenspeicher, Elektronik, Elektrochemie und Wasserstofftechnologien. | PGM-Nebenprodukt; kleiner, illiquider Markt mit verzögerter Angebotsreaktion. |
| Iridium | ca. 7–8 t/Jahr globale Produktion; fast nur Nebenprodukt der Platinförderung. | Elektroden, Hochtemperaturtiegel, Zündkerzen, Speziallegierungen, PEM-Elektrolyse. | 2040e je nach Wasserstoffausbau bis ca. 34 t/Jahr Bedarf möglich. | Extrem kleiner Markt, kaum skalierbar, technologisch schwer ersetzbar. |
| Neodymoxid | Seltene-Erden-Kette; China dominiert Verarbeitung und Magnetproduktion mit über 70%. | Permanentmagnete für E-Motoren, Windkraft, Robotik, Lautsprecher, Festplatten. | 2030e 3–5x Nachfrageüberhang möglich, getrieben durch Windkraft, E-Mobilität und Automatisierung. | Magnetbedarf wächst schneller als westliche Lieferketten aufgebaut werden. |
Quellenbasis: USGS Mineral Commodity Summaries, Fraunhofer ISI „Raw Materials Needs for Future Technologies“, EU Critical Raw Materials Act / EU-Rohstoffstrategie, BGR/DERA-Studien zu Wasserstoffrohstoffen sowie aktuelle Fachanalysen zu Iridium und PEM-Elektrolyse. Bei Nebenproduktmetallen werden Produktions- und Bedarfszahlen häufig nur als Schätzungen oder Marktgrößen veröffentlicht; deshalb werden bewusst belastbare Größenordnungen statt Scheingenauigkeit verwendet.
Seltene Erden wie Neodymoxid sind chemisch empfindlicher als klassische Technologiemetalle. Bei unsachgemäßer oder zu langfristiger Lagerung ohne Umschlag kann Material an Qualität verlieren — es oxidiert, verklumpt oder verliert seine Spezifikationstreue. Das Ergebnis: Die Industrie nimmt es nicht mehr oder nur mit deutlichen Abschlägen ab. Im Klartext: falsche Lagerung kann den Wert massiv gefährden.
Genau hier scheitern viele Anbieter, die Seltene Erden im Sachwert-Programm führen. Sie kaufen Material ein, lagern es statisch — und stellen beim Verkauf fest, dass die Qualität nicht mehr den industriellen Anforderungen entspricht. Wer in Seltene Erden investiert, muss deshalb prüfen, ob der Anbieter aktiven Industriehandel, Lagerrotation und industrielle Abnahmefähigkeit wirklich nachweisen kann.
Der Handelspartner von Ambriel Kapital liefert Seltene Erden und Technologiemetalle regelmäßig an Industriekunden. Das bedeutet: Lagermaterial kann rotiert werden — frisches Material kommt herein, verarbeitetes Material geht raus. Anleger halten dadurch nicht nur ein Etikett, sondern Material in industrietauglicher Qualität. Diese Rotation ist nur möglich, weil aktiver Industriehandel — nicht die reine Anlagesparte — das Kerngeschäft ist.
Das größte Problem im Markt für strategische Industriemetalle ist nicht der Erwerb — sondern der Verkauf. Viele Anbieter scheitern genau hier. Abwicklungen von 12 bis 24 Monaten sind keine Ausnahme. Massive Abschläge sind die Regel wenn kein direkter Industrie-Zugang besteht.
Der Grund: Wer primär als Sachwertanbieter agiert und keinen eigenen Industriekunden-Stamm hat, muss den Verkauf über Umwege abwickeln — mit entsprechenden Reibungsverlusten. Das ist der entscheidende Unterschied.
Strategische Industriemetalle erwerben ist vergleichsweise einfach. Das eigentliche Problem — das viele Anleger erst beim Verkauf erleben — ist die Liquidierbarkeit. Der Markt für Technologiemetalle ist kein Börsenmarkt. Es gibt keine öffentlichen Handelsplätze, keine täglichen Kurse, keinen anonymen Käufer auf Knopfdruck.
Viele Anbieter in diesem Segment haben ihr Geschäftsmodell primär als Anlagespartenkonzept aufgebaut — ohne eigenen, tiefen Zugang zu industriellen Abnehmern. Wenn ein Anleger dann verkaufen möchte, fehlt der direkte Weg in den Markt. Die Folge: Abwicklungszeiträume von 12 bis 24 Monaten sind keine Ausnahme, sondern gängige Praxis. Oder der Anleger akzeptiert massive Preisabschläge, weil der Anbieter selbst nicht als Käufer auftreten kann und auf Zwischenhändler angewiesen ist.
Der Handelspartner von Ambriel Kapital verfolgt ein grundlegend anderes Modell. Seit über 25 Jahren beliefert dieses Unternehmen täglich die verarbeitende Industrie mit Technologiemetallen, Seltenen Erden und Edelmetallen — als einer der führenden Rohstofflieferanten Europas, mit Kunden auf fünf Kontinenten und direkten Lieferantenbeziehungen zu Produzenten weltweit. Das Portfolio umfasst über 40 Metallrohstoffe in verschiedenen Qualitäten und Lieferformen.
Der entscheidende Unterschied: Der industrielle Handel ist der Kern des Geschäfts — nicht eine Anlagesparte. Das bedeutet, dass täglich echte industrielle Abnehmer für genau diese Metalle vorhanden sind. Wenn ein Anleger verkaufen möchte, fließt das Metall nicht in einen Sekundärmarkt, sondern direkt in die eigene industrielle Lieferkette. Das ermöglicht einen raschen, fairen Rückkauf — ohne monatelange Wartezeiten, ohne strukturelle Abschläge, zu Konditionen die dem tatsächlichen Marktwert entsprechen.
Kauf und Verkauf der Metalle erfolgen ausschließlich über diesen institutionellen Industriepartner. Die physische Lagerung erfolgt separat — in Liechtenstein, außerhalb der EU, im exklusiven Verwahrungsrahmen von Ambriel Kapital.
Der Einstieg ist bereits ab 50 € monatlich im Sparplan oder ab einer Einmalanlage von 5.000 € möglich. Der Anleger erwirbt reale physische Metalle — kein Zertifikat, kein ETF, keine synthetische Konstruktion. Die Lagerung erfolgt in Liechtenstein — außerhalb der EU, außerhalb des Bankensystems, in einem der politisch stabilsten und eigentumsrechtlich sichersten Länder der Welt.
Kein Verkaufsdruck. Echte Information. Der Geschäftsführer erläutert persönlich welche Metalle und welcher Zugang zu Ihrer Situation passen.
Gespräch anfragen →